ضريبة القيمة المضافة على الفواتير في الإمارات: 5%، والنسبة الصفرية، والإعفاء، والاحتساب العكسي
معظم أخطاء الفواتير ليست أخطاء حسابية. إنها فئة ضريبية خاطئة على أحد البنود، وأداة التحقق لن تدعها تمرّ.
النسبة الأساسية 5%
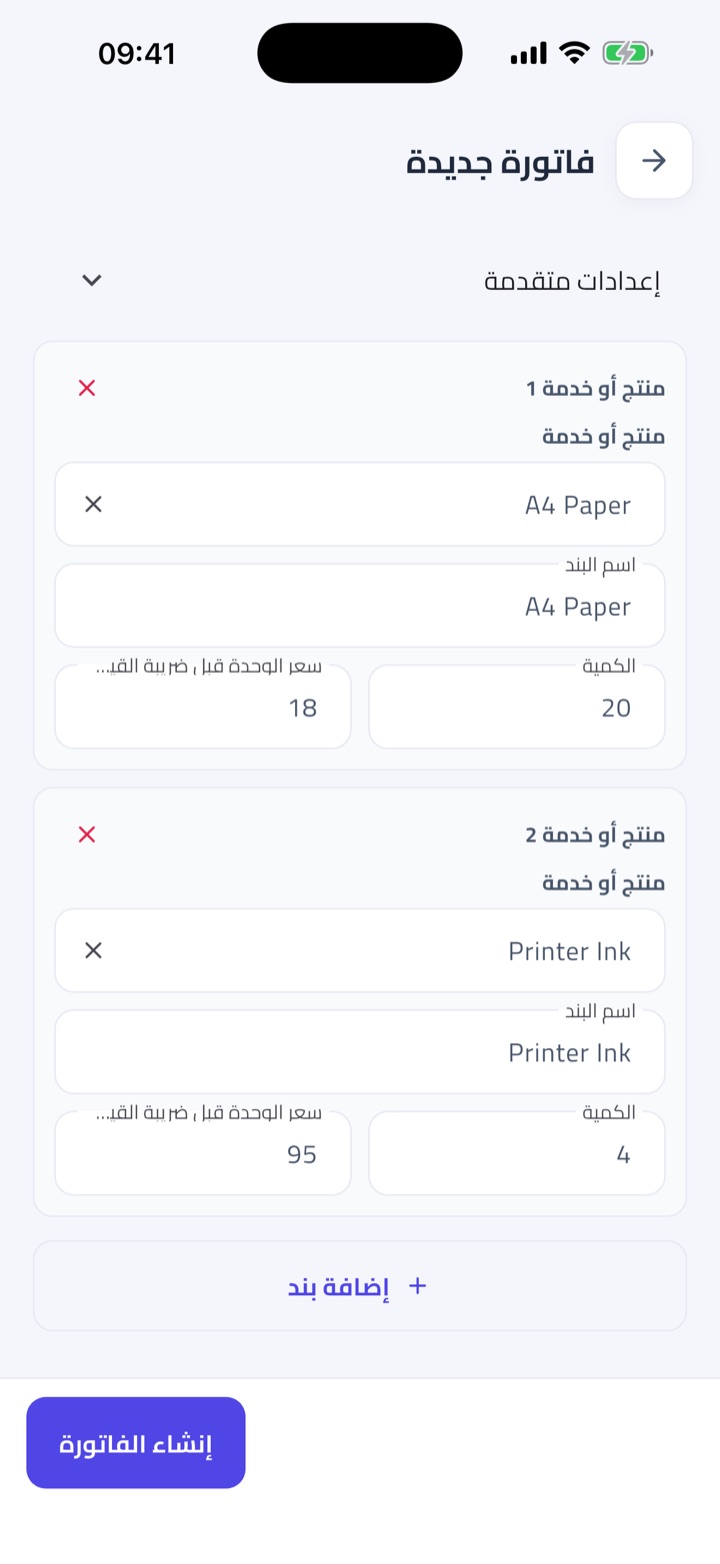
النسبة الأساسية لضريبة القيمة المضافة هي 5%. وعلى الفاتورة الضريبية يعني ذلك بندًا فئته «أساسية» ونسبته 5. ويُحسب مبلغ الضريبة من البند نفسه، لا يُكتب من الذاكرة. إن كنت مسجّلًا في الضريبة وكان التوريد خاضعًا للنسبة الأساسية، فهذه هي الحالة المعتادة. الفوترة الإلكترونية لا تغيّر النسبة، لكنها تصرّ على أن تطابق النسبة الموجودة على البند فئته.
النسبة الصفرية
النسبة الصفرية ما زالت بندًا ضريبيًا، بنسبة صفر. التوريد خاضع للضريبة، لكن النسبة صفر. وهذا مهم لاسترداد ضريبة المدخلات ولشكل الملف. فلا تُخفِ تصديرًا خاضعًا للنسبة الصفرية بحذف عمود الضريبة؛ ضع الفئة والنسبة الصفرية على البند. أما تحديد التوريدات الخاضعة للنسبة الصفرية فسؤال لقانون الضريبة ولمستشارك، لا لمقال عن الصيغة.
الإعفاء
التوريدات المعفاة ليست كالتوريدات الخاضعة للنسبة الصفرية. كلاهما قد يظهر دون ضريبة مفروضة، لكن التوريدات الخاضعة للنسبة الصفرية تبقى توريدات خاضعة للضريبة وتحتفظ بحق استرداد ضريبة المدخلات على النحو المعتاد، بينما التوريدات المعفاة لا تحتفظ به. والخلط بين الاثنين في بطاقة منتج لأن «العميل لا يدفع ضريبة في الحالتين» هو الطريق إلى فشل إقرار ضريبي لاحق وفشل فحص الفاتورة الإلكترونية معًا. إن كان التوريد معفى، فاحفظه معفى.
الاحتساب العكسي
الاحتساب العكسي يعني أن المشتري هو من يحتسب الضريبة. ويُظهر البند معالجة الاحتساب العكسي، أي حالة احتساب المشتري. وأنت لا تضيف 5% فوق ذلك كأنه بيع محلي خاضع للنسبة الأساسية. الخطأ هنا خطأ في الفئة لا خطأ في التقريب. أما متى ينطبق الاحتساب العكسي على توريدك فمسألة لمستشارك.
على مستوى البند، لا الفاتورة
يمكن أن تحمل الفاتورة الواحدة أكثر من معالجة. توريد بضائع خاضعة للنسبة الأساسية مع بند خاضع للنسبة الصفرية يعني فئتين، لا متوسطًا بينهما. PINT-AE يحفظ الضريبة على مستوى البند. وترويسة تقول «5%» بينما يقول أحد البنود «معفى» لن تنجو من الفحص. وقوائم الأسعار التي تعطي نسبة واحدة لكل رمز منتج ستؤذيك في أول مرة تضيف فيها تصديرًا أو رسمًا معفى.
التقريب والمجاميع
المجاميع تتبع البنود. لا تكتب مجموعًا نهائيًا يتجاهل مجموع أعمدة الضريبة. فروق التقريب الصغيرة صداع معروف في أي فاتورة، لكن اختراع بند موازنة لإخفائها أسوأ. دع البرنامج يجمع. وإن اختلف المجموع مع البنود، فأصلح البنود.
هذه ليست استشارة ضريبية
أي معالجة تنطبق على توريدك أنت مسألة لمحاسبك. تخبرك هذه الصفحة بما تبدو عليه كل معالجة على البند ولماذا تهتم بها أداة التحقق. والمرسوم بقانون اتحادي رقم 8 لسنة 2017 وتعديلاته هو قانون ضريبة القيمة المضافة، وصفحة التشريعات لدى الهيئة الاتحادية للضرائب هي المكان الذي تفتحه منه. والفاتورة الإلكترونية المكتملة الشكل والخاطئة الفئة تبقى فاتورة ضريبية خاطئة.
أسئلة يطرحها أصحاب الأعمال
النسبة الصفرية أم الإعفاء؟
كلاهما قد يظهر دون ضريبة مفروضة. التوريدات الخاضعة للنسبة الصفرية تبقى خاضعة للضريبة وتحتفظ بحق استرداد ضريبة المدخلات؛ أما المعفاة فلا. احفظ ما يصدق على التوريد فعلًا، لا ما يبدو مماثلًا على الإيصال.
أي نسبة لعميل في الخارج؟
الصادرات خاضعة للنسبة الصفرية عمومًا وفق شروط قانون الضريبة. قل «عمومًا»، ثم خذ حالتك المحدّدة إلى مستشارك؛ فالأدلة ومكان التوريد واختبارات القانون ليست مسألة صيغة.
هل أُظهر الضريبة إن لم أكن مسجّلًا؟
لا. الفاتورة التجارية لا تحمل بنودًا ضريبية. ولا تطبع عمود 5% بقيمة صفر ليبدو رسميًا.
كيف تساعدك فاتورة سهلة
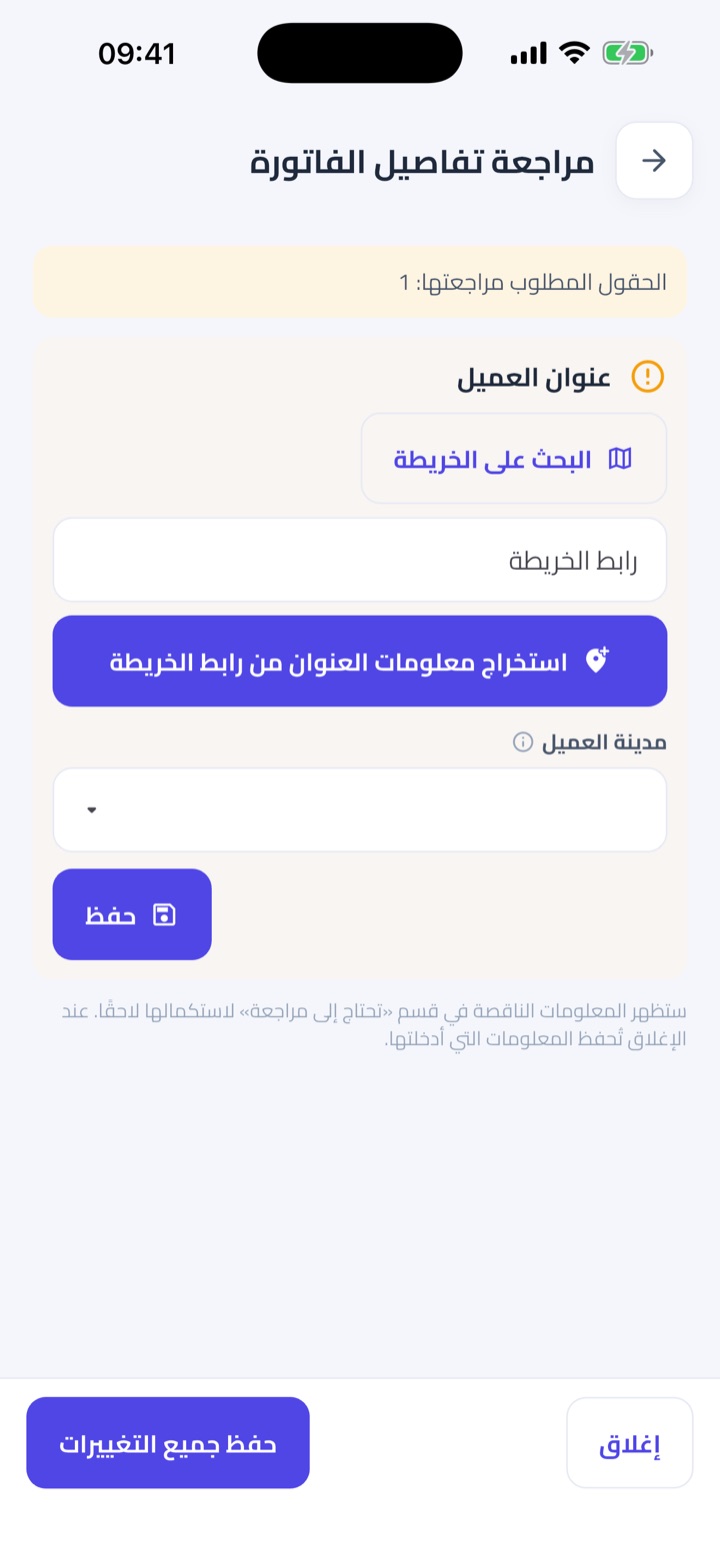
تحمل المنتجات فئتها الضريبية مرة واحدة. ويمكن حفظ فاتورة تتعارض بنودها مع حالة ضريبة البائع كمسودة، لكنها تُمنع من الحالة المطابقة وتصدير XML حتى تُصلح.
نلتقي بك حيث أنت، ونجعلك جاهزًا للفوترة الإلكترونية بأقل عبء ممكن.
مبيعاتك موزّعة بين الدفاتر وجداول البيانات ومندوبي المبيعات في الميدان
صوّر الورقة، أو استورد الجدول، أو اكتب الفاتورة بنفسك. كل طريق ينتهي بسجل واحد مكتمل، مفحوص بعبارات واضحة.
حاسوب أو هاتف ذكي أو جهاز لوحي أو هاتف بسيط عليه واتساب
يعمل في المتصفح وعلى أندرويد وآيفون. أرسل صورة الفاتورة إلى واتساب واستلم ملف PDF الجاهز في المحادثة نفسها.
فريق يقرأ العربية أو الإنجليزية أو الأردية أو الهندية أو مزيجًا منها
التطبيق وردود واتساب وكل فحص متاحة باللغات الأربع. وتُطبع الفواتير بالعربية أو الإنجليزية أيًا كانت لغة الفريق.
فاتورة سهلة تساعدك على الاستعداد. ليست مزوّد خدمة معتمدًا ولا ترسل الفواتير إلى الهيئة الاتحادية للضرائب. هذا المقال معلومات عامة وليس استشارة ضريبية.
آخر مراجعة 14 سبتمبر 2026