هل تنطبق الفوترة الإلكترونية في الإمارات على منشأتي؟
القرارات تتحدث عن «الأشخاص» و«التوريدات الخاضعة للضريبة» و«50 مليون درهم». وأنت تريد إجابة واحدة: هل هذا يعنيني، ومتى؟
الإجابة المختصرة
- إذا كنت تبيع لشركات أخرى أو لجهات حكومية داخل الإمارات، فأنت مشمول.
- إذا كنت تبيع للمستهلكين فقط، فالبيع للمستهلك مستثنى حتى إشعار آخر.
- الإيراد البالغ 50 مليون درهم يحدّد متى تعيّن مزوّد الخدمة ومتى تبدأ، ولا يحدّد ما إذا كانت القواعد تنطبق عليك.
- عدم تسجيلك في ضريبة القيمة المضافة لا يخرجك من النطاق إذا كنت تبيع لشركات أو لجهات حكومية.
- لا شيء في القرارات يستثني منشآت المناطق الحرة.
- يمكنك التطبيق اختياريًا ابتداءً من 1 يوليو 2026.
إن بدت لك نقطتان من هذه القائمة متعارضتين، فتابع القراءة. بقية هذه الصفحة هي قائمة التحقق نفسها بعبارات أوضح، ثم ما ينبغي أن تفعله خلال هذا الربع من السنة.
الإيراد: 50 مليون درهم تحدّد الموعد، لا الانطباق
تعتمد مرحلة الإيراد الكبير على إيراد سنوي قدره 50 مليون درهم. إن تجاوزت هذا الحد، فستعيّن مزوّد خدمة معتمدًا في وقت أبكر وتبدأ التطبيق في وقت أبكر. وإن بقيت تحته، فعليك تعيين المزوّد بحلول 31 مارس 2027 والبدء الفعلي في 1 يوليو 2027. وفي الحالتين، أنت داخل النظام ما دمت تصدر فواتير لشركات أو لجهات حكومية.
لا تنظر إلى هذا الحد على أنه مخرج من الالتزام؛ فهو مجرد تاريخ يحدّد المرحلة. المقهى الذي يصدر فواتير لشركات مشمول. والمكتب الاستشاري الذي يفوتر الوزارات مشمول. والتاجر الذي يقلّ إيراده كثيرًا عن الحد ما زال أمامه موعد بدء في 2027.
مسجّل في ضريبة القيمة المضافة أم لا
التسجيل في ضريبة القيمة المضافة يغيّر نوع المستند الذي تصدره، ولا يغيّر انطباق الفوترة الإلكترونية. البائع المسجّل يُصدر فاتورة ضريبية، والبائع غير المسجّل الذي جرى التحقق من حالته يُصدر فاتورة تجارية. وكلاهما نوع مستند تعرفه قواعد الفوترة الإلكترونية. والفواتير التجارية تبقى مشمولة في البيع للشركات وللجهات الحكومية.
إن كنت دون حد التسجيل في ضريبة القيمة المضافة وتبيع للمستهلكين فقط، فقد تكون خارج التسجيل الضريبي وخارج الفوترة الإلكترونية معًا فيما يخص تلك المبيعات. أما إن كنت تبيع لشركات، فمسار الفاتورة التجارية هو الذي ينطبق عليك. راجع وضعك الضريبي مع مستشارك؛ هذه الصفحة لا تحسمه نيابة عنك.
لمن تبيع
الشركات والجهات الحكومية: نعم. المستهلكون: ليس بعد. يشمل النطاق التوريدات بين الأعمال، ومن الأعمال إلى الحكومة، ومن الحكومة إلى الأعمال، وبين الجهات الحكومية. والبيع للمستهلك مستثنى حتى إشعار آخر. المتجر الذي يفوتر شركة على طلبية جملة مشمول، والمتجر نفسه حين يبيع لزبائن يدخلون من الباب غير مشمول في تلك المبيعات، إلى أن تقول البوابة غير ذلك.
وعلى المنشآت التي تجمع بين النوعين أن تفصل بينهما. فالتزام الفوترة الإلكترونية يرتبط بالتوريدات المشمولة تحديدًا، لا بالرخصة التجارية بأكملها.
المناطق الحرة
لا شيء في القرارات يستثني منشآت المناطق الحرة. إن كانت منشأتك مؤسسة في منطقة حرة وتقدّم توريدات مشمولة، فخطّط للمواعيد نفسها التي تنطبق على منشأة في البر الرئيسي بالإيراد ذاته. ولا تنتظر استثناءً خاصًا بالمناطق الحرة لا تتضمنه الأدوات التنظيمية. وإن كان لدى مستشارك تحليل محدّد لوضع منطقتك الحرة فاتبعه؛ هذه الصفحة تكتفي بالإشارة إلى أن القرارات نفسها لا تنص على استثناء.
التطبيق الاختياري من 1 يوليو 2026
يمكنك البدء قبل موعدك الإلزامي. تُفتح نافذة التطبيق الاختياري في 1 يوليو 2026 لأي منشأة أيًا كان إيرادها. وهذا مفيد إذا طلب منك عميل كبير تبادل الفواتير الإلكترونية مبكرًا، أو إذا فضّلت ترتيب سجلاتك على مهل في 2026 بدل الاستعجال في 2027.
ما الذي تفعله في هذا الربع
دوّن لمن تبيع: شركات، أو جهات حكومية، أو مستهلكون، أو مزيج منهم. ودوّن ما إذا كنت مسجّلًا في ضريبة القيمة المضافة. ودوّن تقديرًا صادقًا لإيرادك السنوي مقارنةً بحد 50 مليون درهم. واجمع اسمك القانوني وعنوانك وإمارتك وأرقامك الضريبية في مكان واحد. وإن كان أحد عملائك يطلب منك فواتير منظّمة بالفعل، فاعتبر ذلك سببًا للبدء لا مفاجأة. ثم اقرأ الجدول الزمني للمواعيد لتعرف التاريخ الذي يخص فئتك.
أسئلة يطرحها أصحاب الأعمال
أنا دون حد التسجيل في ضريبة القيمة المضافة
ما زلت مشمولًا فيما يخص التوريدات للشركات وللجهات الحكومية. البائع غير المسجّل يُصدر فاتورة تجارية. وكونك دون حد التسجيل الضريبي لا يُعفيك بحد ذاته من الفوترة الإلكترونية.
جميع عملائي مستهلكون
البيع للمستهلك مستثنى حتى إشعار آخر. إن كانت هذه فعلًا كل مبيعاتك، فالإلزام لا يطال تلك الفواتير بعد. لكن أعد التحقق إن كنت تفوتر شركات أو جهات حكومية أيضًا.
أبيع عبر منصة إلكترونية
لا تتضمن القرارات قاعدة خاصة بالمنصات. من يُصدر الفاتورة الإلكترونية يتحدّد وفق من يظهر بائعًا في الفاتورة. تأكد من ذلك مع المنصة ومع مستشارك، ولا تفترض أن المنصة ستقدّم الفواتير نيابة عنك.
منشأتي في منطقة حرة
لا شيء في القرارات يستثني منشآت المناطق الحرة. خطّط على أساس قواعد المورّد ومواعيده نفسها، ما لم يعرض عليك مستشارك استثناءً محدّدًا لا تنص عليه القرارات ذاتها.
كيف تساعدك فاتورة سهلة
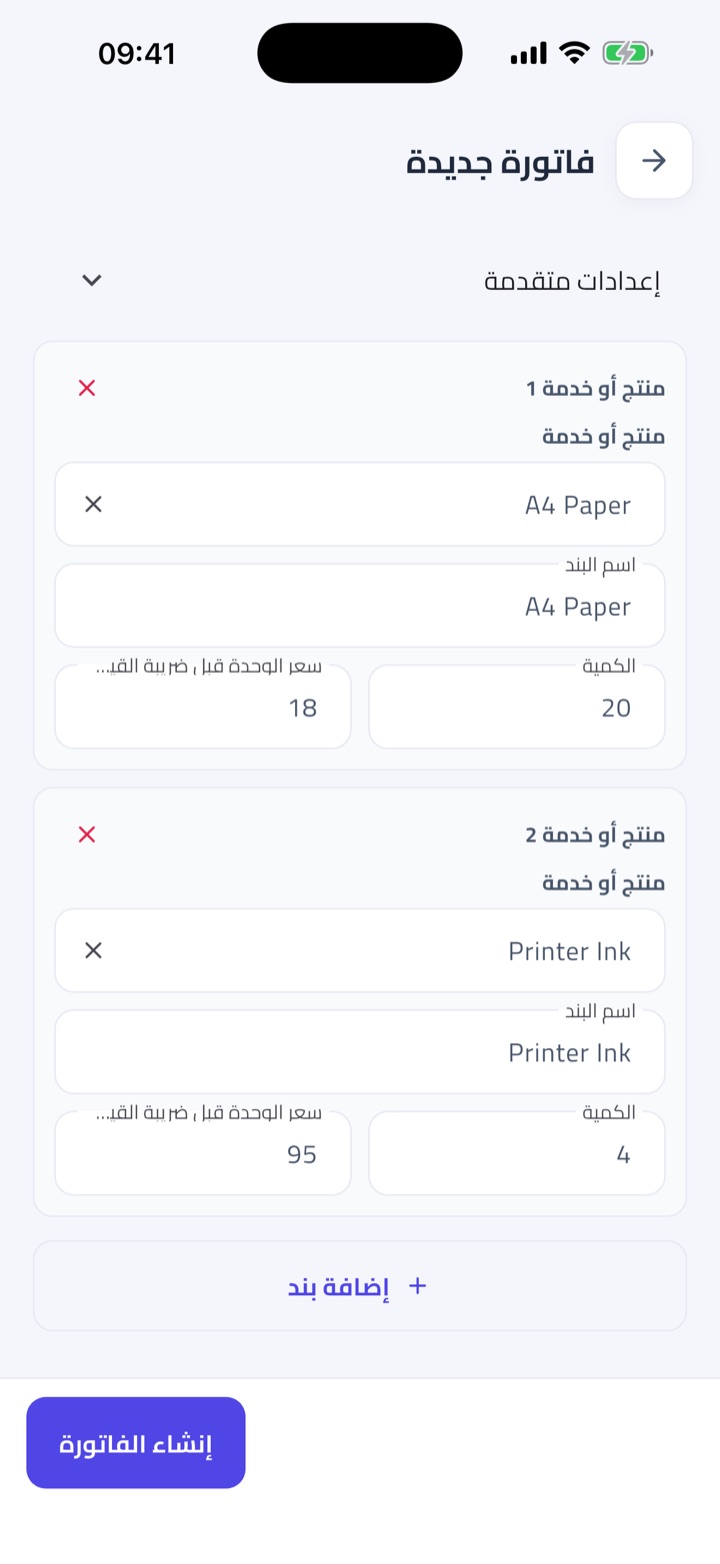
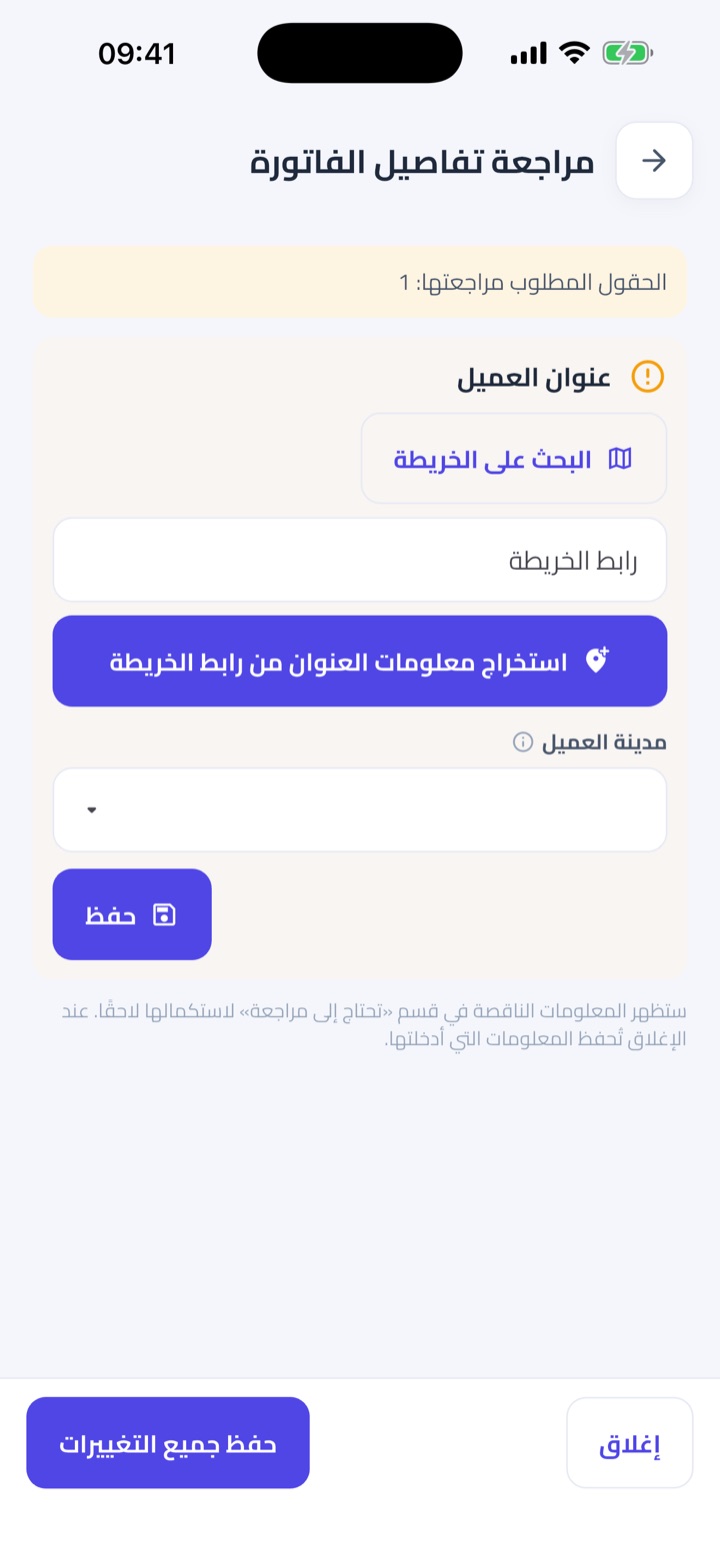
تُدخل بيانات المنشأة مرة واحدة. ويبيّن التطبيق هل البائع مسجّل في الضريبة ويصدر نوع المستند الصحيح.
نلتقي بك حيث أنت، ونجعلك جاهزًا للفوترة الإلكترونية بأقل عبء ممكن.
مبيعاتك موزّعة بين الدفاتر وجداول البيانات ومندوبي المبيعات في الميدان
صوّر الورقة، أو استورد الجدول، أو اكتب الفاتورة بنفسك. كل طريق ينتهي بسجل واحد مكتمل، مفحوص بعبارات واضحة.
حاسوب أو هاتف ذكي أو جهاز لوحي أو هاتف بسيط عليه واتساب
يعمل في المتصفح وعلى أندرويد وآيفون. أرسل صورة الفاتورة إلى واتساب واستلم ملف PDF الجاهز في المحادثة نفسها.
فريق يقرأ العربية أو الإنجليزية أو الأردية أو الهندية أو مزيجًا منها
التطبيق وردود واتساب وكل فحص متاحة باللغات الأربع. وتُطبع الفواتير بالعربية أو الإنجليزية أيًا كانت لغة الفريق.
فاتورة سهلة تساعدك على الاستعداد. ليست مزوّد خدمة معتمدًا ولا ترسل الفواتير إلى الهيئة الاتحادية للضرائب. هذا المقال معلومات عامة وليس استشارة ضريبية.
آخر مراجعة 14 سبتمبر 2026